8월 생산 1.3%·소비 1.8%·설비투자 9.5%↓…트리플 감소, 자동차 휴가 영향은
30초 핵심 요약
2026년 8월 전산업생산은 전월보다 1.3%, 소매판매는 1.8%, 설비투자는 9.5% 줄어 생산·소비·투자가 함께 감소했습니다. 특히 광공업생산이 4.8% 줄었고 자동차 생산 감소가 컸지만, 서비스업생산은 0.5% 늘고 건설기성도 1.9% 증가했습니다. 8월 수치에는 완성차 업계의 집중 휴가 등 일시적 요인이 섞여 있어 ‘경기 급락’으로 단정하기보다 9월 지표에서 자동차 생산 정상화와 소비 회복이 실제로 이어지는지 확인할 필요가 있습니다.
1. 생산·소비·투자가 모두 줄었지만 감소 폭과 원인은 달랐다
국가데이터처가 9월 30일 발표한 2026년 8월 산업활동동향에서 전산업생산은 전월보다 1.3% 감소했습니다. 소매판매는 1.8%, 설비투자는 9.5% 줄어 5월 이후 다시 생산·소비·투자가 동시에 감소하는 모습이 나타났습니다.
전년 같은 달과 비교하면 전산업생산은 1.9% 증가했습니다. 월간 지표가 모두 마이너스였다는 사실과 1년 전보다 경제활동 수준이 높았다는 사실이 동시에 존재하기 때문에, 한 달의 전월비 숫자만으로 경기 방향을 단정하기는 어렵습니다.
2. 광공업 4.8% 감소의 핵심은 자동차…서비스업은 0.5% 증가
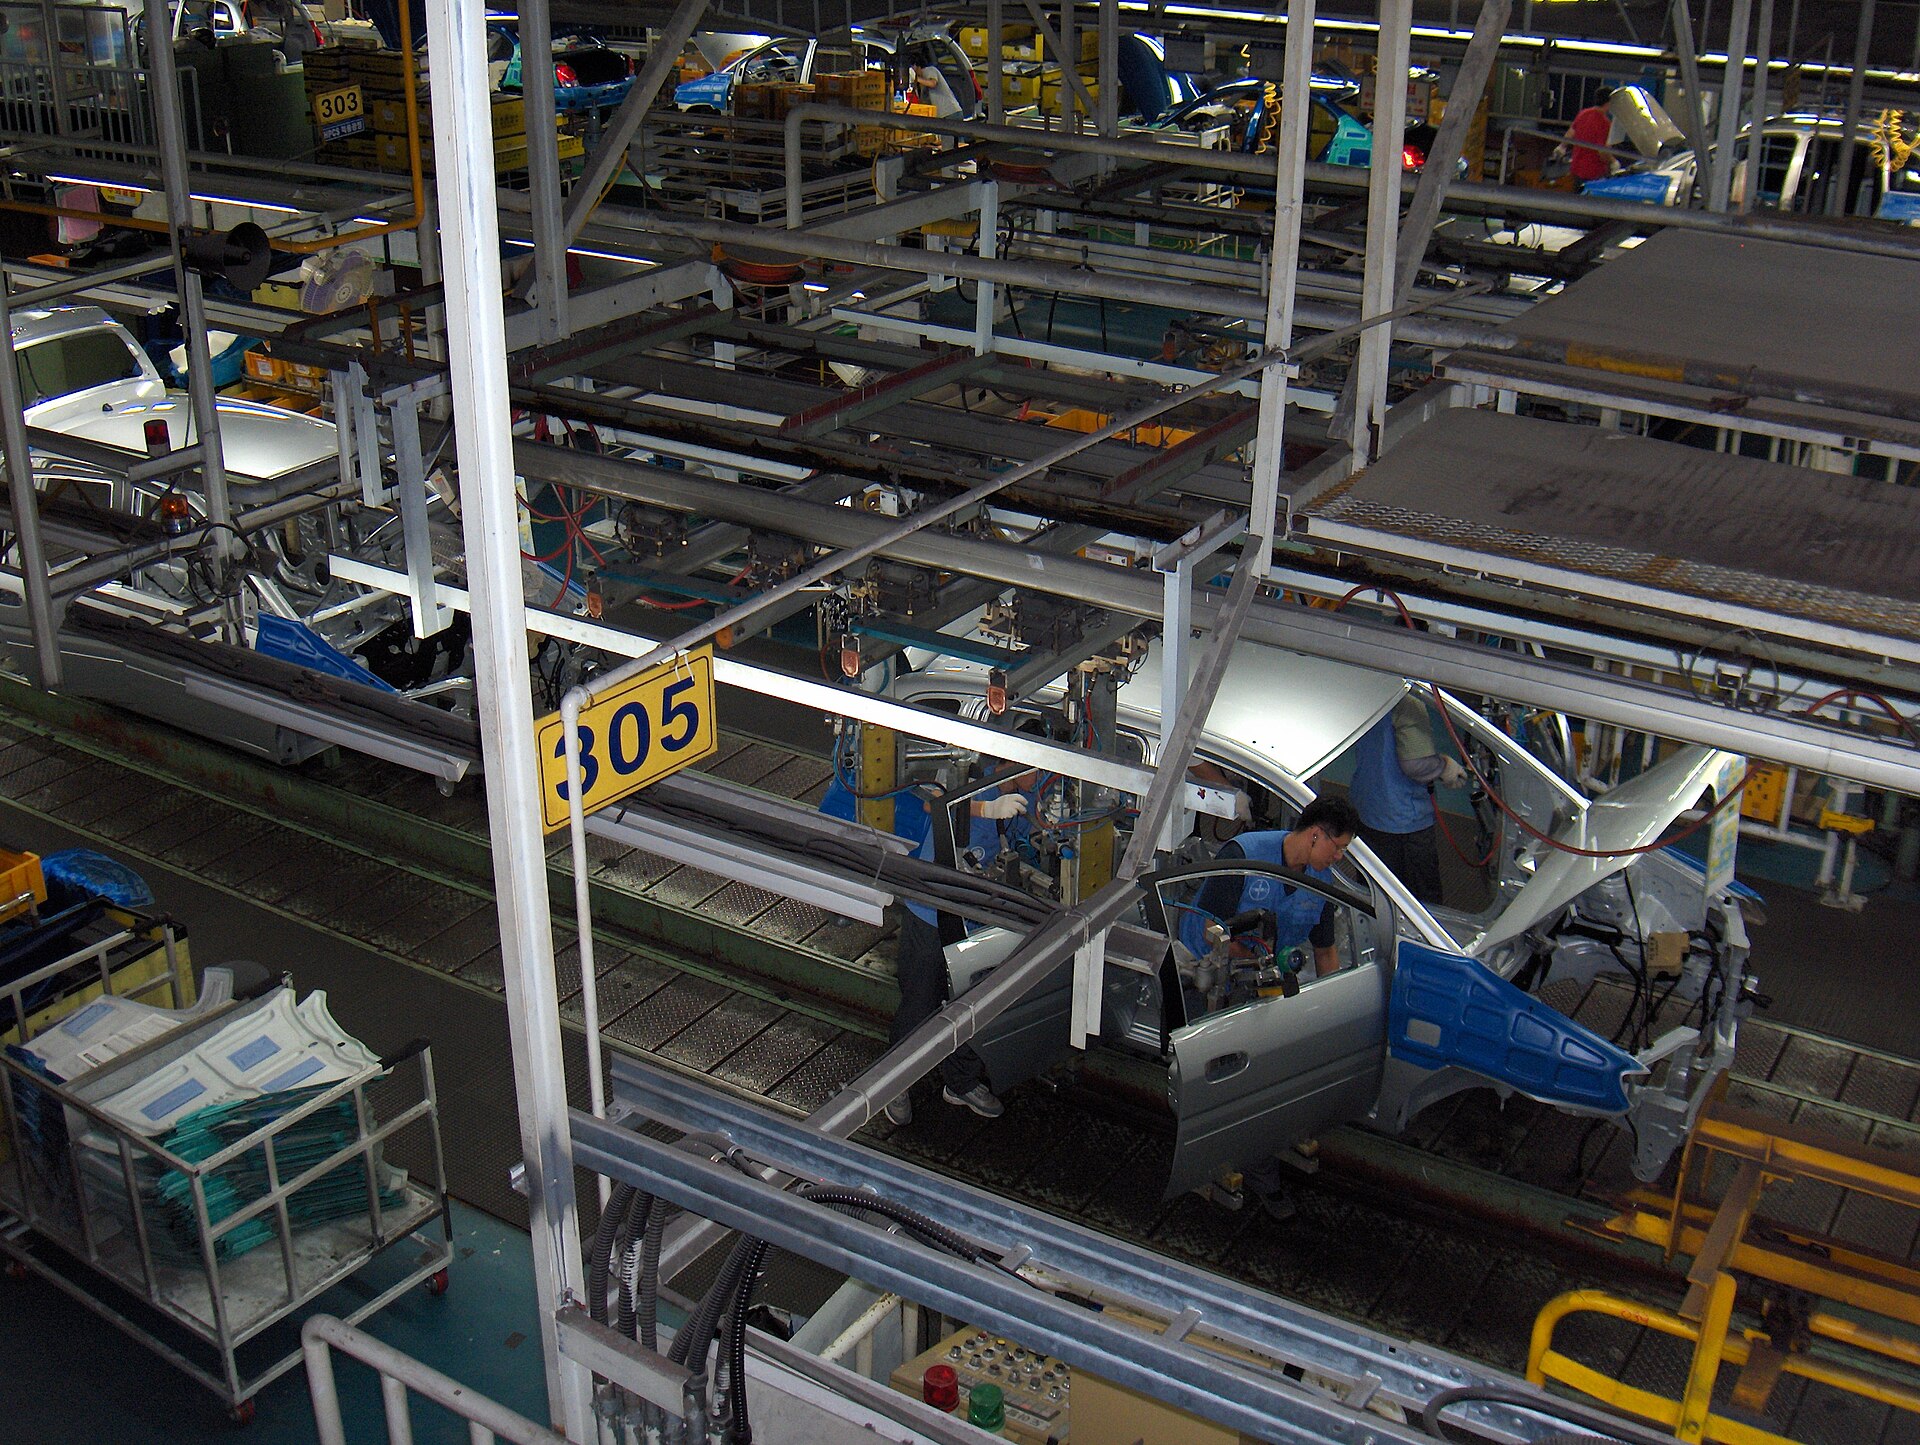
광공업생산은 전월보다 4.8% 감소했고 자동차 생산 감소가 큰 영향을 줬습니다. 국가데이터처 설명과 후속 보도를 보면 8월에는 완성차 업체의 하계휴가가 집중돼 조업일수가 평소보다 줄었고, 자동차 생산은 전월보다 24.8% 감소했습니다. 이런 달력·휴가 요인은 다음 달에 되돌려질 수 있는 비경상 요인입니다.
반면 서비스업생산은 전월보다 0.5% 증가했습니다. 전체 생산지표가 1.3% 줄었다고 해서 모든 업종이 동시에 위축된 것은 아니며, 제조업 특히 자동차의 변동과 서비스업의 흐름을 나눠 볼 필요가 있습니다.
3. 설비투자 9.5% 감소도 ‘운송장비’와 ‘기계류’를 분리해야 한다
설비투자는 전월보다 9.5% 감소했지만 세부 항목은 엇갈렸습니다. 선박·항공기 등 운송장비 투자가 32.8% 줄어 전체 하락을 주도한 반면, 반도체 제조용 기계를 포함한 기계류 투자는 1.6% 늘었습니다. 전달까지 투자 증가가 이어졌던 데 따른 기저효과도 함께 봐야 합니다.
소비에서는 승용차·가전제품 등 내구재 판매가 4.5% 줄고 음식료품·화장품 등 비내구재도 감소했습니다. 반대로 건설기성은 전월보다 1.9% 증가해 한 달 만에 플러스로 돌아섰습니다. ‘트리플 감소’라는 한 문장보다 어떤 구성요소가 줄고 늘었는지가 실제 체감경기와 기업 매출을 판단하는 데 더 유용합니다.
4. 9월 반등 전망보다 확인할 것은 자동차 정상화와 선행지표
현재 경기를 보여주는 동행지수 순환변동치는 전월보다 0.5포인트 올랐지만 앞으로의 경기 흐름을 가늠하는 선행지수 순환변동치는 0.1포인트 내렸습니다. 정부는 8월 자동차 생산 감소에 일시적 요인이 컸다며 9월 반등 가능성을 제시했지만, 이는 전망이지 이미 확인된 결과가 아닙니다.
다음 9월 산업활동동향은 10월 30일 발표 예정입니다. 그때는 자동차·광공업 생산이 휴가 영향을 벗어나 실제로 회복했는지, 두 달 연속 감소한 소매판매가 되돌아섰는지, 선행지표가 다시 개선되는지를 함께 확인하는 편이 정확합니다.
📌 체크포인트
- 전산업생산 전월 대비 -1.3%, 소매판매 -1.8%, 설비투자 -9.5%
- 광공업생산 -4.8%, 자동차 생산 -24.8%로 제조업 하락 영향이 큼
- 서비스업생산 +0.5%, 건설기성 +1.9%로 모든 부문이 동반 감소한 것은 아님
- 9월 산업활동동향은 10월 30일 발표 예정이며 자동차 정상화·소비 회복 여부를 확인